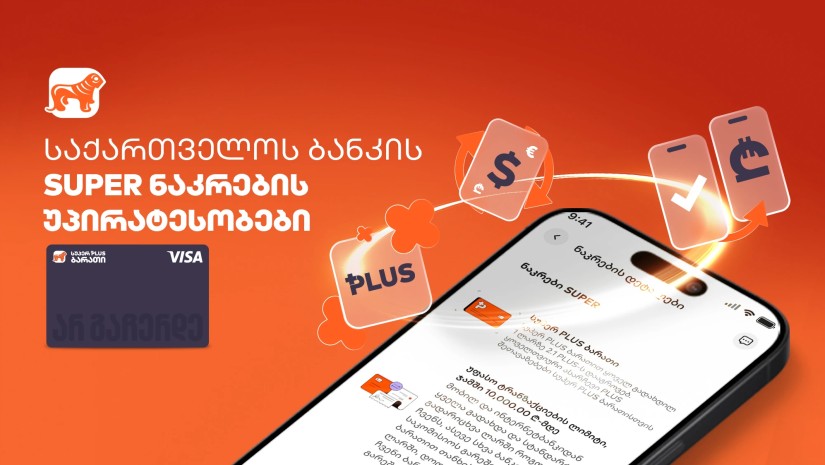
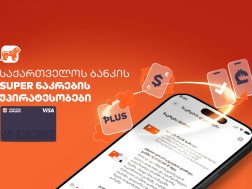
განსაკუთრებით მაშინ, როცა რეგულარულად ვიყენებთ ბარათს, ვაგროვებთ ქულებს, ვსარგებლობთ ფასდაკლებებით ან ვცვლით უცხოურ ვალუტას.საქართველოს ბანკის ახალი ნაკრები SUPER ამ ყოველდღიურ საჭიროებებს აერთიანებს და მომხმარებლებს დამატებითი სარგებლის მიღების შესაძლებლობას აძლევს.SUPER ნაკრები მოიცავს სუპერ PLUS Visa ბარათს, PLUS ქულების დაგროვების განსაკუთრებულ პირობებს, ვალუტის კონვერტაციის შეღავათიან კურსსა და სხვა უპირატესობებს:მეტი PLUS ქულა ყოველდღიურ გადახდებზეSUPER ნაკრების ერთ-ერთი მთავარი უპირატესობა სუპერ PLUS Visa ბარათია, რომელიც საქართველოს ბანკმა Visa-სთან პარტნიორობით შექმნა.ბარათით გადახდისას მომხმარებლებს PLUS ქულების დაგროვება განსაკუთრებული პირობებით შეუძლიათ: საქართველოს ბანკის ტერმინალებზე გადახდისას ყოველ 1 ლარზე 2.1 PLUS ქულა ირიცხება; სუპერმარკეტებსა და ბენზინგასამართ სადგურებზე გადახდისას PLUS ქულები ორმაგდება. ყოველთვიურად ქულების გაორმაგების მაქსიმალური ლიმიტი 10 000 PLUS ქულაა; მომხმარებლებს მობილბანკიდან ყოველთვიურად შეუძლიათ სასურველი PLUS შეთავაზებების არჩევა და მათთვის საინტერესო კატეგორიებში დამატებითი ქულების დაგროვება. მომხმარებლებს შეუძლიათ ყოველდღე ისარგებლონ მზარდი ქეშბექ შეთავაზებებით. ვალუტის გადაცვლა უკეთესი კურსითთუ ხშირად გიწევთ ლარის დოლარში ან ევროში გადაცვლა, SUPER კიდევ ერთ პრაქტიკულ უპირატესობას გთავაზობთ.ნაკრების რეზიდენტ მომხმარებლებს მობილბანკსა და ინტერნეტბანკში GEL, USD და EUR ვალუტების სტანდარტულზე უკეთესი კურსით გადაცვლა შეუძლიათ. შეთავაზება ყოველთვიურად 10 000 ლარის ლიმიტის ფარგლებში მოქმედებს.მუდმივი ფასდაკლებები პარტნიორ ობიექტებშიSUPER ნაკრების მომხმარებლებს პარტნიორ ობიექტებში PLUS ქულებით გადახდისას მუდმივი 20%-იანი ფასდაკლება აქვთ, ხოლო კონკრეტული შეთავაზებების მიხედვით ფასდაკლება 50%-მდეც აღწევს.სწრაფი ტრანზაქციები მობილბანკიდანSUPER ნაკრები ყოველდღიურ საბანკო ოპერაციებსაც მოიცავს. მომხმარებლებისთვის მობილბანკიდან გადარიცხვები და გადმორიცხვები პაკეტით გათვალისწინებული ლიმიტის ფარგლებში, მყისიერად, 24/7 რეჟიმში სრულდება.ეს განსაკუთრებით მოსახერხებელია მათთვის, ვისაც თანხის გადარიცხვა დღის ნებისმიერ მონაკვეთში სჭირდება და სურს, ოპერაცია დამატებითი ლოდინის გარეშე შესრულდეს.SUPER ნაკრებისა და სუპერ PLUS Visa ბარათის გააქტიურება საქართველოს ბანკის სხვა არხებთან ერთად, მობილბანკიდანაც შეგიძლიათ.
1792681084
რაოდენობაში კი სალომბარდე სესხების წილი 90% -ს აღემატება. შესაბამისად მიკროდაკრედიტებას მცირე სეგმენტი რჩება.ამ დროისთვის ბაზარზე 28 მისოა, 2.5 მლრდ ლარამდე საკრედიტო დაბანდებით. TOP -5 -ში 3 ლომბარდია, მ.შ. რიკო, რომლის სასესხო პორტფელმა მილიარდს გადააჭარბა და 2 სტანდარტული მიკროსაფინანსო, რომლებიც ბიზნეს სესხებს გასცემენ - ლაზიკა და სვის კაპიტალი (სკაპი).2026-ის 3 კვარტლის შედეგებით, ლიდერობს ქვეყნის მთავარი ლომბარდი რიკო, რომელიც დაკრედიტების 24%-მდე ზრდას აჩვენებს. 9 თვეში სკაპის პორტფელი კი 25%-ზე მეტით არის გაზრდილი.
1792677840
პრაიმ ანაბარი თიბისი კონცეპტისა და Welth menegment-ის მომხმარებლებს დანაზოგის მოქნილი პირობებით შენახვის, თანხის ნებისმიერ დროს შეტანა/გატანისა და ამავდროულად, სარგებლის ყოველთვიურად მიღების შესაძლებლობას აძლევს. ანაბრის გახსნა მომხმარებლებს ნებისმიერი თანხით, როგორც ლარში, ისე დოლარში შეუძლიათ, წინასწარ განსაზღვრული შენახვის ვადის გარეშე. სარგებელი კი, ყოველთვიურად ერიცხება, რომლის ოდენობაც შესაბამისი თვის განმავლობაში ანაბრის ანგარიშზე დაფიქსირებული მინიმალური ნაშთის მიხედვით განისაზღვრება.ანაბრის საპროცენტო განაკვეთი საჯარო ფინანსურ ინდექსებს ეფუძნება და წინასწარ განსაზღვრული ფორმულით გამოითვლება. ლარში განთავსებულ ანაბარზე წლიური საპროცენტო განაკვეთი საქართველოს ეროვნული ბანკის მიერ განსაზღვრულ რეფინანსირების განაკვეთს მინუს 0.5 %-ია. დოლარში განთავსებულ ანაბარზე კი წლიური საპროცენტო განაკვეთი განისაზღვრება სენტ-ლუისის ფედერალური სარეზერვო ბანკის (Federal Reserve Bank of St. Louis) მიერ გამოქვეყნებული Federal Funds Target Range - Lower Limit-ის მაჩვენებელს მინუს 2.5 %. წლიური საპროცენტო განაკვეთის მაქსიმალური ზღვარი 6%-ია.ანაბრის შესახებ დეტალური ინფორმაციის მისაღებად ეწვიეთ ბმულს.(R)
1792665661
ჩვენს ხელთ არსებული ინფორმაციით, აღნიშნული პირები მოქალაქეებს სხვადასხვა საფინანსო პროდუქტით, მათ შორის, სესხით სარგებლობასა და სხვა ფინანსურ ოპერაციებში დახმარებას სთავაზობენ. კერძოდ, მოქალაქეს ერთ-ერთი კომერციული ბანკის სახელით დაუკავშირდნენ და აცნობეს, რომ მის სახელზე დამტკიცებული სესხით სარგებლობის მიზნით საჭირო იყო ხელშეკრულების გაფორმება. მომხმარებლის მხრიდან სასესხო განაცხადის არსებობის უარყოფის შემდეგ, მეტი დამაჯერებლობისთვის მას უკვე საქართველოს ეროვნული ბანკის სახელით დაუკავშირდნენ, დაარწმუნეს სესხით სარგებლობის საჭიროებაში, რის შედეგადაც მათი ზეგავლენით მომხმარებელმა გაიარა ავტორიზაცია შესაბამის დისტანციურ არხში, ინტერნეტ ბანკში გაიაქტიურა სესხი, ხოლო თანხის ნაწილი გადარიცხა მესამე პირის ანგარიშზე. თუმცა როგორც მოგვიანებით გაირკვა, მომხმარებელი სავარაუდო თაღლითობის მსხვერპლი გახდა.მსგავსი შემთხვევები კიდევ ერთხელ ცხადყოფს, რომ ე.წ. სოციალური ინჟინერიის გამოყენებით თაღლითები ცდილობენ თავად მოიპოვონ მომხმარებლის საბანკო ანგარიშებზე წვდომა ან უშუალოდ მომხმარებელს შეასრულებინონ გარკვეული ოპერაციები, რაც მათ ფინანსურ ზიანს იწვევს.ხაზგასმით აღვნიშნავთ, რომ საქართველოს ეროვნული ბანკი, როგორც ქვეყნის ცენტრალური ბანკი, კომერციული ბანკებისგან განსხვავებით, არ გასცემს სესხებს ფიზიკურ და იურიდიულ პირებზე და არ ხსნის ანაბრებს, ასევე, რაიმე ფორმით არ უწევს დახმარებას მომხმარებლებს კომერციულ ბანკში სხვადასხვა საფინანსო პროდუქტით სარგებლობის პროცესში. აღნიშნული სცდება ქვეყნის მოქმედი კანონმდებლობით საქართველოს ეროვნული ბანკისთვის მინიჭებული უფლებამოსილებისა და კომპეტენციის ფარგლებს.ამდენად, საქართველოს ეროვნული ბანკი მოუწოდებს მოქალაქეებს გამოიჩინონ განსაკუთრებული ყურადღება და სიფრთხილე. არ გასცენ საკუთარი პერსონალური და ფინანსური ინფორმაცია, მათ შორის, ბანკის დისტანციურ არხებში ავტორიზაციისთვის საჭირო მომხმარებლის სახელი და პაროლი, ასევე, აღნიშნული ინფორმაცია არ შეიყვანონ უცნობი პირებისგან მოწოდებულ საეჭვო ბმულებზე და არ სცადონ საბანკო/საბარათე ოპერაციების განხორციელება. ამ და სხვა შემოთავაზების შემთხვევაში აუცილებელია გადაამოწმონ მიღებულ ინფორმაცია მომსახურე ფინანსურ ორგანიზაციასთან და მხოლოდ ამის შემდეგ მიიღონ საფინანსო პროდუქტით სარგებლობისა თუ ოპერაციების შესრულების გადაწყვეტილება. შესაძლო თაღლითობის შესახებ ეჭვის არსებობის შემთხვევაში კი მიმართონ შესაბამის სამართალდამცავ ორგანოებს.შეგახსენებთ, რომ საქართველოს ეროვნული ბანკი, ფინანსური სექტორის მომხმარებელთა უფლებების დაცვის მიზნით, პერიოდულად ავრცელებს გამაფრთხილებელ თუ საგანმანათლებლო ინფორმაციას ფინანსური თაღლითობის ხშირად გამოყენებულ სქემებთან დაკავშირებით. შესაბამისი შინაარსის მასალები განთავსებულია საქართველოს ეროვნული ბანკის ოფიციალურ ვებგვერდებზე.
1792662206
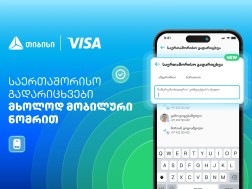
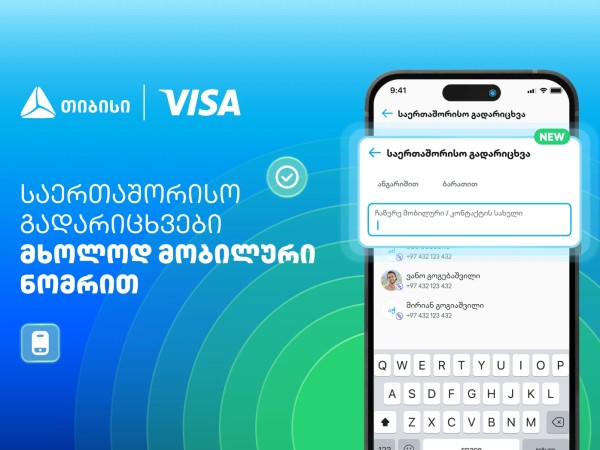
თიბისის Visa ბარათის მფლობელებს უკვე შესაძლებლობა აქვთ, სხვა ქვეყნის Visa ბარათზე თანხა მომენტალურად, მხოლოდ მიმღების უცხოური მობილურის ნომრის მითითებით გადარიცხონ.Visa+ სერვისით სარგებლობისთვის, მიმღებმა ბარათი და მობილურის ნომერი Visa+ სერვისს უნდა დაუკავშიროს. შედეგად, თანხის მიღებას საბანკო ანგარიშის დეტალების გაზიარება აღარ სჭირდება - საკმარისია მხოლოდ დარეგისტრირებული ნომერი.ახალი ფუნქციონალი უკვე ხელმისაწვდომია თიბისის მობაილბანკში. მომხმარებლებს თანხის გადარიცხვა შეუძლიათ აშშ დოლარში, ევროსა და ფუნტ სტერლინგში, სადებეტო ბარათიდან ან მიმდინარე ანგარიშიდან.ერთი ტრანზაქციის მაქსიმალური ლიმიტი, შესაბამის ვალუტაში, 1,000 ერთეულია. გადარიცხვა სრულდება მომენტალურად, თანხის მიმღების ანგარიშზე ასახვის დრო კი მიმღებ ბანკზეა დამოკიდებული.ბარათის მონაცემების გაზიარების საჭიროების შემცირებით, Visa+ ქმნის თანხის გადარიცხვის უფრო მარტივ და მოსახერხებელ გამოცდილებას: მომხმარებლებს შეუძლიათ გამოიყენონ ისეთი იდენტიფიკატორი, რომელიც უკვე მათი ყოველდღიური ცხოვრების ნაწილია - მობილურის ნომერი.Visa+ სერვისის დანერგვა კიდევ ერთხელ ადასტურებს, რომ თიბისი ქმნის და ავითარებს ისეთ პროდუქტებსა და სერვისებს, რომლებიც მომხმარებლებს რეალურად უმარტივებს ყოველდღიურობას. ამასთან, კარგი მაგალითია იმის, თუ როგორ შეუძლიათ Visa-სა და ფინანსურ ინსტიტუტებს გლობალური გადახდის შესაძლებლობების ლოკალურ ბაზრებზე მორგება და ისეთი პრაქტიკული გადაწყვეტილებების შექმნა, რომლებიც მომხმარებელთა მუდმივად ცვალებად საჭიროებებს პასუხობს.Visa+ სერვისით სარგებლობისა და გადარიცხვის დეტალური პირობების შესახებ მეტი ინფორმაციის მისაღებად ეწვიეთ ბმულს.(R)
1792657262
საფოსტო და საკურიერო საქმიანობით დაკავებული საწარმოების შემოსავლების 76.8% ამანათების მიწოდებიდან არის მიღებული, რომლის 70.3% საერთაშორისო გზავნილებზე მოდიოდა, 29.7% კი – ადგილობრივ გზავნილებზე.საფოსტო და საკურიერო საქმიანობით დაკავებული საწარმოების შემოსავლების 17.3% წერილობით კორესპოდენციებზე მოდიოდა, რომლის 57.8% საერთაშორისო იყო, ხოლო 42.2% – ადგილობრივი.საქსტატის მონაცემებით, საფოსტო და საკურიერო მომსახურებით დაკავებულმა საწარმოებმა 2025 წლის განმავლობაში გააგზავნეს 16.4 მილიონი ამანათი და 7 მილიონი წერილობითი კორესპონდენცია.2025 წელს საფოსტო და საკურიერო საქმიანობით დაკავებულ საწარმოებში დასაქმებულთა საშუალო წლიური რაოდენობა შეადგენდა 4.6 ათასს და მათ შორის 1.8 ათასი იყო კურიერი და ფოსტალიონი.
1792656491
როკოს პორტფელმა მილიარდს გადააჭარბა - მისოების რეიტინგი
1792677840
ქურდიანმა TBC PLC-ის აქციების გაყიდვით £1.3 მლნ-ის შემოსავალი მიიღო
1791467161
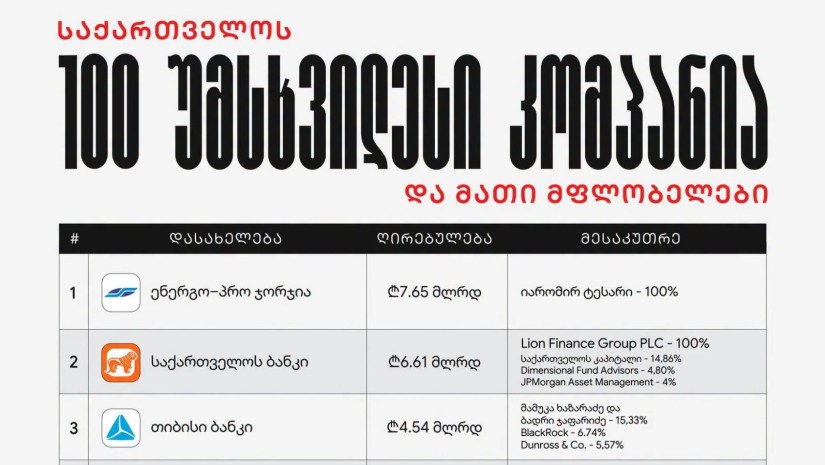
Forbes Georgia: საქართველოს 100 უმსხვილესი კომპანიის ჯამური საბაზრო ღი...
1791892894
ნათია თურნავა ტაილანდში IMF & WB-ის წლიურ შეხვედრებში მონაწილეობს
1791789790
ნინო მასურაშვილმა TBC PLC-ის 2,715 აქცია გაყიდა
1791466336